A decisão do Supremo Tribunal Federal (STF) em relação à imunidade do Imposto sobre a Transmissão de Bens Imóveis (ITBI) na integralização de capital social fortalece a segurança jurídica de empresas imobiliárias e famílias que utilizam holdings patrimoniais para administrar seus bens. O entendimento firmado no Tema 1.348 afasta a exigência de que a empresa não tenha atividade imobiliária preponderante para usufruir da imunidade nessa modalidade de operação.
A medida pode reduzir custos tributários em transferências de imóveis para sociedades empresariais, mas não representa uma isenção generalizada do imposto. A proteção permanece restrita às operações que atendam aos requisitos legais e não abrange, por exemplo, a parcela do valor do imóvel que exceder o montante efetivamente destinado à integralização do capital social, conforme o Tema 796 do STF.
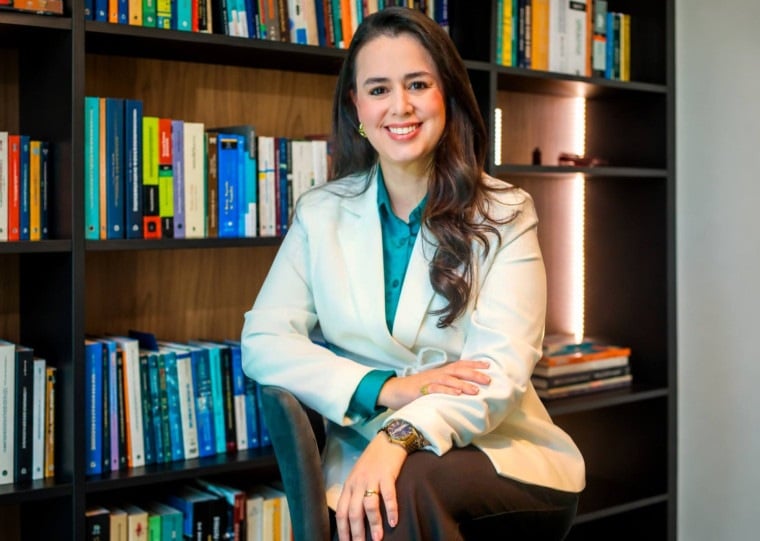
Para a advogada tributarista Danilene Alves, do escritório Auro Ruschel Advogados Associados, a decisão também exige atenção dos profissionais da contabilidade, especialmente na avaliação dos bens, na formalização dos atos societários e na prevenção de cobranças indevidas pelas prefeituras. A possibilidade de restituição de valores pagos anteriormente, por sua vez, depende da definição dos efeitos temporais do julgamento, caso o STF estabeleça alguma modulação. Danilene detalha um pouco mais o assunto em entrevista ao Jornal do Comércio.
JC Contabilidade — O que muda, na prática, com a decisão do STF sobre a imunidade do ITBI para empresas imobiliárias?
Danilene Alves — A principal mudança é a garantia de segurança jurídica para os contribuintes. O Tema 1.348 definiu que a imunidade do ITBI na integralização de capital aplica-se independentemente da atividade preponderante da empresa, inclusive quando se tratar de compra e venda desses bens, locação ou arrendamento mercantil. Além disso, é importante lembrar que essa imunidade possui limitações, como as fixadas no Tema 796, limitando-se ao valor efetivamente integralizado ao capital social.
Contab — Como a decisão afeta incorporadoras, construtoras e administradoras de imóveis do RS?
Danilene — A imunidade deve ser aplicada quando houver a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, sem que haja qualquer condicionante ligada às atividades da empresa. Se a atividade da empresa envolve a integralização contínua de bens e direitos, a decisão trará uma enorme economia tributária, pois não haverá a incidência do ITBI nas operações que atenderem aos requisitos estabelecidos pelos julgamentos do STF.
Contab — A imunidade vale para qualquer transferência de imóvel para uma empresa?
Danilene — Não. A imunidade abrange especificamente a integralização de capital social. A regra não isenta de ITBI as operações comuns de compra e venda de imóveis pela empresa, tampouco alcança a parcela do valor do bem que não for destinada ao capital social.
Contab — O que acontece quando o valor do imóvel é superior ao capital social integralizado?
Danilene — Nesse cenário, aplica-se o Tema 796 do STF, que limita a imunidade ao valor efetivamente destinado ao capital social. A parcela do valor do bem que exceder esse montante será tributada pelo ITBI. Nessas situações, a assessoria jurídica especializada é indispensável para contestar a cobrança abusiva e garantir que o valor e a operação declarados pelo contribuinte sejam respeitados.
Contab — Quais cuidados o contador deve adotar para garantir a aplicação correta da imunidade?
Danilene — É essencial verificar se os valores dos bens estão corretamente contabilizados e alinhados com o que constará no contrato social, pois tudo isso tem implicações diretas na eventual cobrança do ITBI. O trabalho da contabilidade, aliado ao olhar técnico do advogado tributarista, mitiga questionamentos pelo fisco.
Contab — A decisão permite que empresas gaúchas peçam a devolução do ITBI pago em operações anteriores?
Danilene — O julgamento ainda não transitou em julgado e há grande chance de o tema ser “modulado”. Isso significa que o STF ainda vai definir o alcance temporal desta decisão, podendo aplicá-la ao passado (o que permitiria os pedidos de restituição) ou estipular que a regra valerá somente para o futuro. Será necessário aguardar essa definição processual para confirmar a viabilidade das devoluções.
Contab — Como a decisão pode repercutir nas cobranças feitas pelas prefeituras gaúchas, especialmente em Porto Alegre?
Danilene — Caso o contribuinte esteja com procedimentos de ITBI em aberto, ele deve se manifestar ativamente no processo, apontando as decisões e exigindo a sua aplicação para afastar cobranças baseadas na atividade da empresa.
Contab — O entendimento também beneficia empresas familiares que transferem imóveis para uma holding patrimonial?
Danilene — São as mais beneficiadas por estas decisões, pois a problemática envolve justamente a limitação que era imposta pela atividade majoritária destas sociedades. Com a decisão, as famílias têm maior segurança jurídica para transferir seus imóveis para a holding sem a incidência de ITBI, contanto que essa transferência seja para a formação do capital social e atenda aos demais requisitos já mencionados.
Contab — Qual é a diferença entre a integralização de capital e a transferência de imóveis em uma reorganização societária?
Danilene — A diferença legal está na aplicação da ressalva da atividade. Na integralização de capital, a imunidade é incondicionada. Já nas operações de reorganização societária (incorporação, fusão, cisão ou extinção), em que ocorre a transferência dos bens em razão dessa própria reorganização, a imunidade é condicionada: o ITBI será cobrado se a atividade principal da empresa adquirente for a compra, venda, locação ou arrendamento de imóveis.