A reforma tributária do consumo representa uma das maiores transformações na apuração e no recolhimento de tributos no Brasil e exigirá das empresas muito mais do que a atualização de sistemas. A transição para a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) vai impor mudanças nos processos operacionais, na gestão de dados, na automação fiscal e na organização financeira dos negócios.
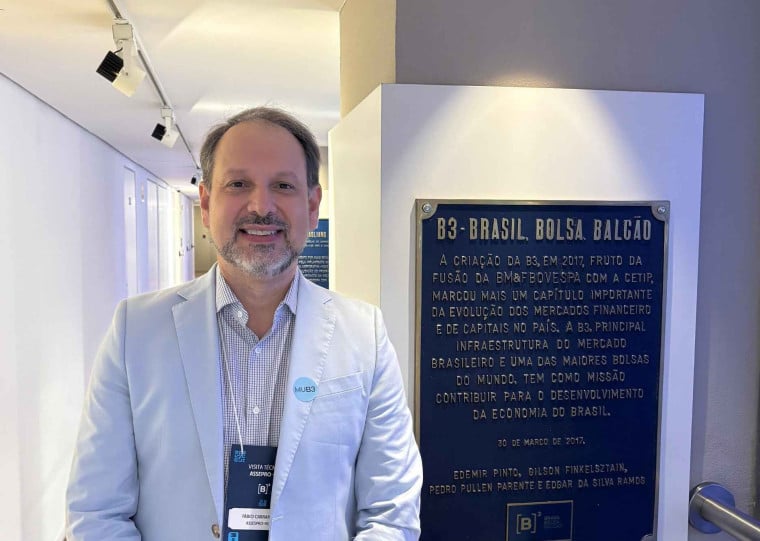
Para Fábio Carraro, sócio-fundador e CEO da Icompany Tecnologia da Informação e vice-presidente da área de Internacionalização da Associação das Empresas Brasileiras de Tecnologia da Informação (Assespro-RS), o desafio está na necessidade de manter a convivência entre os modelos tributários durante o período de transição.
Carraro chama atenção para a dimensão tecnológica da mudança. Segundo ele, a infraestrutura responsável pelo processamento de documentos eletrônicos precisará avançar de uma escala de aproximadamente 17 bilhões para 110 bilhões de documentos por ano. A qualidade dos cadastros de produtos, serviços e clientes também será determinante, uma vez que os documentos fiscais emitidos online terão impacto direto na apuração dos tributos. Nesse cenário, contabilidade, fiscal, TI, financeiro e compras precisarão atuar de forma integrada.
A preparação inclui ainda a revisão de contratos, custos, preços, margens e fluxos de caixa. Para as empresas optantes do Simples Nacional, o entrevistado destaca a necessidade de avaliar as escolhas relacionadas ao recolhimento dos tributos e seus efeitos sobre a apropriação de créditos pelos clientes. Carraro detalhou um pouco mais o assunto ao Jornal do Comércio.
JC Contabilidade — A reforma tributária do consumo exigirá mudanças profundas nos sistemas de tecnologia da informação das empresas. Qual é o tamanho desse desafio para o negócio?
Fábio Carraro — Para mim, é a maior revolução na apuração e recolhimento dos tributos no País. Nada se compara a este modelo. A Receita Federal, através do Serviço Federal de Processamento de Dados (Serpro), processava cerca de 17 bilhões de documentos eletrônicos por ano e terá que expandir a infraestrutura para a escala de 110 bilhões. É um aumento de quase sete vezes.
Contab — Como os softwares de gestão empresarial precisarão se adaptar ao novo modelo de CBS e IBS?
Carraro — Eles precisam implementar a convivência entre os regimes. Além de implementar a CBS e o IBS, é necessário manter a convivência dos dois sistemas durante todo o período de transição até que haja a extinção definitiva das obrigações antigas. Isso gera um esforço enorme para as empresas e escritórios contábeis.
Contab — Qual é a principal atenção que as empresas devem ter quanto à convivência entre modelos tributários diferentes?
Carraro — O principal ponto é manter todas as regras, centenas de exceções, regimes especiais, benefícios fiscais e a não cumulatividade até que o tributo seja extinto. A automação fiscal e as ferramentas de conformidade tornam-se fatores essenciais para a continuidade do negócio, pois sem automação não é possível garantir o compliance.
Contab — A reforma exigirá maior qualidade dos dados. Quais cuidados devem ser adotados nos cadastros de produtos, serviços e clientes?
Carraro — A qualidade dos cadastros é imprescindível. Para produtos, a qualificação correta da Nomenclatura Comum do Mercosul (NCM) e do código EAN é fundamental (o EAN, também conhecido como GTIN, é um padrão global de identificação numérica que aparece junto ao código de barras. No País, a GS1 Brasil é a única entidade oficial autorizada a emitir esses códigos). No setor de serviços, a correta classificação pela Nomenclatura Brasileira de Serviços (NBS) é indispensável para detalhar o nível da prestação. Diferente do modelo antigo, onde ajustes podiam ser feitos posteriormente em obrigações acessórias como o SPED, no novo sistema o documento emitido online é a própria confissão de dívida tributária. Qualquer erro nos dados gerará divergências imediatas no valor da guia recolhida.
Contab — Quais áreas da empresa sentirão os primeiros impactos?
Carraro — Além de TI, contabilidade e fiscal, a área mais impactada será a financeira. Os fluxos de caixa precisarão operar considerando valores líquidos, sem contar com a retenção temporária de tributos como capital de giro. A área de compras também mudará drasticamente: o comprador precisará avaliar o efeito do crédito tributário da operação. É preciso sobreviver em 2027, já que o split payment só entra em operação em 2028.
Contab — Quais são os principais desafios tecnológicos e operacionais para as empresas do setor de serviços e para a indústria?
Carraro — Para o setor de serviços, o desafio tecnológico é manter a troca de informações automatizada e online com a Receita Federal. Operacionalmente, a grande dificuldade está nos contratos de longo prazo e recorrência, formulados antes da divulgação das alíquotas definitivas. Na indústria, as principais tensões concentram-se no fim da cumulatividade e na gestão do passivo de estoques antigos.
Contab — A reforma exigirá revisão de preços, margens e contratos. Como a tecnologia pode apoiar essas decisões?
Carraro — A tecnologia apoia por meio de simulação de cenários e cadastros bem estruturados, permitindo vislumbrar variáveis de débito e crédito e oferecendo uma visão clara do fluxo de caixa líquido.
Contab — Esse grande volume de processamento na Receita Federal e no Serpro pode gerar gargalos ou problemas no sistema?
Carraro — Essa é uma grande preocupação que levamos ao Serviço Federal de Processamento de Dados (Serpro). Expandir a infraestrutura em nove a dez vezes sem ter panes é um desafio colossal. Se houver travamento no momento da autorização online, a empresa não consegue efetivar a venda nem emitir a nota no balcão. Além disso, há um risco considerável de judicialização por conta de efeitos colaterais não previstos.
Contab — Como deve ser a integração entre TI, contadores e gestores?
Carraro — É fundamental uma comunicação clara alinhada rigorosamente ao calendário oficial de transição da Receita. Não adianta focar em reuniões sobre algo que vai acontecer daqui a dois anos se temos entregas imediatas para cumprir. O profissional de TI precisa da orientação técnica do perito contábil para implementar as regras corretamente no software.
Contab — Qual deve ser o primeiro passo para as empresas que ainda não iniciaram a preparação tecnológica?
Carraro — Recomendo uma reunião urgente com o contador para detalhar minuciosamente todas as operações da empresa. As empresas optantes pelo Simples Nacional, por exemplo, tiveram de decidir, em setembro deste ano, se irão recolher os tributos por dentro ou por fora do regime do Simples Nacional. Essa decisão impactará diretamente a capacidade de seus clientes de tomarem créditos de CBS e IBS.