Porto Alegre,



O que você está achando do novo layout do JC?
Faça cadastro no site do JC para comentar.
Não é necessário ser assinante
Perfil do assinante
Prezado(a) assinante, ajude-nos a manter seus dados cadastrais atualizados. Leva poucos minutos.
Corrigir texto
Se você encontrou algum erro nesta notícia, por favor preencha o formulário abaixo e clique em enviar. Este formulário destina-se somente à comunicação de erros.
Entre com seus dados e boa leitura!
Ao utilizar nossos serviços, você aceita a política de monitoramento de cookies. Para mais informações, consulte nossa Política de privacidade.
Publicada em 08 de Outubro de 2026 às 17:22
Quanto guardar para a aposentadoria? Especialista explica como se preparar
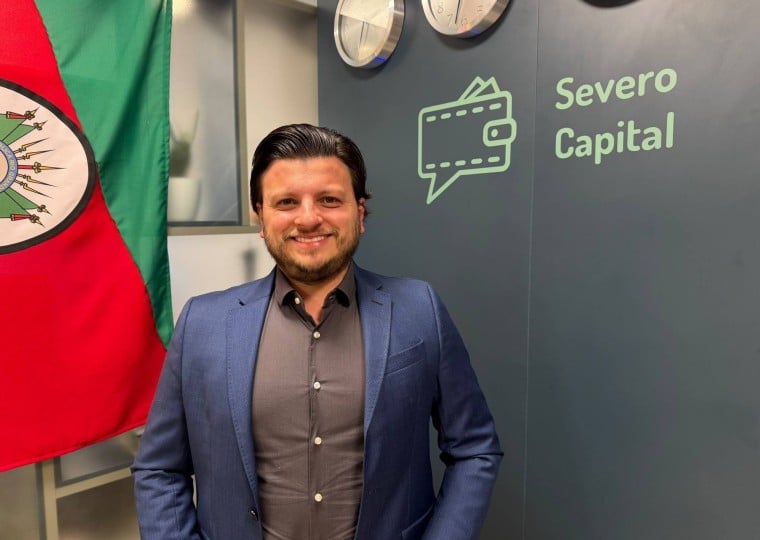
Adriano Severo fala sobre como preparar o patrimônio aliando a previdência pública e a privada
ACERVO PESSOAL/JC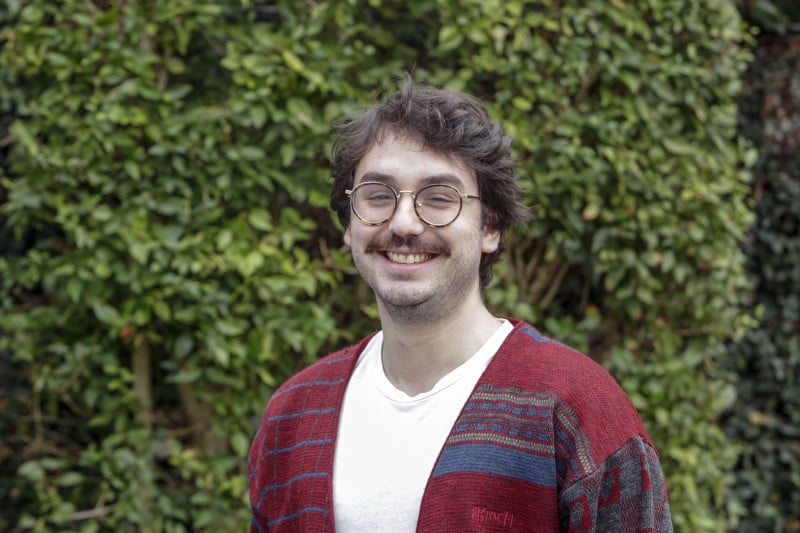
A expectativa de vida tem aumentado e planejar uma aposentadoria que dure duas ou três décadas já é uma realidade. Antes de pensar em como consumir essas reservas, a fase de acumulação exige foco e disciplina. Para entender como preparar o patrimônio aliando a previdência pública e a privada, conversamos com Adriano Severo que, há cerca de 10 anos, é consultor de investimentos na Severo Capital.
Jornal do Comércio - Quando uma pessoa deveria começar a se preparar financeiramente para a aposentadoria?
Severo - Assim que ela começar a receber uma renda, porque quanto antes a pessoa começar, menos ela precisa juntar e assim ela consegue ter um resultado melhor. O tempo é um aliado da pessoa. Então, quando começar a receber alguns salários, já é interessante se programar.
Jornal do Comércio - Você acredita que existe uma idade que seja tarde demais para começar a investir pensando na aposentadoria?
Severo - Tarde demais não é. Quanto mais tarde a pessoa começar pior, mas é melhor ter alguma reserva, alguma quantia já acumulada do que pensar que já está muito tarde e acabar não adiantando nada. O primeiro passo é separar alguma quantia da sua renda e tanto faz um percentual ou algo fixo. É importante separar alguma quantia confortável. No primeiro momento, é mais importante criar o hábito, é muito mais relevante do que uma quantia exata. O importante é definir um valor fixo ou um percentual e fazer essa separação todos os meses.
Jornal do Comércio - Existe algum cálculo de quanto dinheiro uma pessoa precisa ter acumulado para manter seu padrão de vida?
Severo - Existem alguns cálculos, mas não gosto de utilizar porque a economia, principalmente a do Brasil, muda muito ao longo do tempo. Um valor previsto hoje pode ser completamente diferente daqui 30 anos. O custo de vida é muito específico de cada indivíduo e da família. É interessante ir ajustando e atualizando esse valor, acompanhando a inflação ano a ano.
Jornal do Comércio - Então você acha que não é possível estabelecer um percentual da renda que deveria ser destinado à aposentadoria mensalmente?
Severo - O percentual destinado da renda é válido, a pessoa pode estipular 5, 10, 20%, dependendo de quanto ela ganha. O que não dá para fazer é pré-definir o valor final em dinheiro que ela precisa juntar para manter o mesmo padrão de vida. Estipulando o percentual, a pessoa vai ganhando mais e, conforme aumenta a renda, aumenta também o que está guardando, o que colabora para uma aposentadoria mais tranquila.
Jornal do Comércio - Você acredita que o brasileiro costuma subestimar o quanto vai precisar para viver na aposentadoria?
Severo - Sim, porque muitos não guardam. Pelos meus atendimentos, vejo que muita gente acha que é algo para depois, ou então acaba consumindo toda a renda. As pessoas só se preocupam quando estão mais perto de se aposentar. Os números mostram que mesmo recebendo uma renda da previdência pública, elas ainda têm que continuar trabalhando para complementar a renda, porque não é suficiente.
Jornal do Comércio - Em quais situações a previdência privada vale a pena?
Severo - Ela vale a pena se a pessoa não quer buscar uma consultoria de investimentos para o seu negócio ou se não quer aprender e fazer por conta própria, pois serve como uma ferramenta fácil e prática de acumular patrimônio. Mas se a pessoa quiser montar uma carteira completa e personalizada, ela pode escolher ativos como ações, fundos imobiliários e títulos públicos, garantindo uma estratégia mais alinhada que pode trazer mais retornos.
Jornal do Comércio - Como se escolhe entre o PGBL e o VGBL?
Severo - O PGBL pode ser escolhido quando a pessoa pode abater o imposto de renda. Para quem tem carteira assinada, declaração completa, dá para abater até 12% da renda bruta. O VGBL serve para complementar; ele não tem dedução na declaração, apenas imposto sobre o rendimento. No PGBL, há imposto sobre o valor total aportado, mas como abate parte do imposto na declaração, destina-se mais valor para render. A pessoa deve aproveitar os 12% do PGBL e o que passar disso direcionar ao VGBL.
Jornal do Comércio - O que se deve analisar em um plano de previdência antes de transferir o dinheiro para ele?
Severo - É interessante analisar por quanto tempo ainda vai contribuir e qual será a tabela, regressiva ou progressiva. A tabela progressiva é baseada na renda mensal e atualizada ano a ano. A regressiva diminui a alíquota com o passar do tempo: em até dois anos é 35% e, para aplicações acima de 10 anos, a alíquota reduz para 10%. Se a pessoa for se aposentar em poucos anos (em até quatro anos, por exemplo), vai pagar muito imposto na regressiva, então a tabela progressiva pode fazer mais sentido.
Jornal do Comércio - Para quem é CLT e já contribui para o INSS, qual deveria ser o papel de uma previdência complementar?
Severo - Para quem é CLT, vai ser interessante utilizar o PGBL para abater uma parte do imposto até os 12%. Também é preciso levar em consideração as novas regras de isenção que ocorrerão. A prioridade deve ser utilizar o que pode de benefício no PGBL para só depois ir para o VGBL.
Jornal do Comércio - Para os autônomos, esse planejamento tem que ser diferente?
Severo - Os autônomos poderiam focar em um VGBL, se não tiverem como abater o seu imposto de renda. É importante destacar que ela deve ser pensada só para aposentadoria e não usada como reserva de emergência, pois quando se faz um resgate na previdência é preciso esperar dois meses para um novo resgate. Há uma trava para as movimentações.
Jornal do Comércio - Quais são os erros mais comuns de quem começa a planejar a aposentadoria? Concentrar todo o dinheiro em um único investimento pode ser um risco?
Severo - Os erros são deixar para depois, demorar a começar, começar com valores muito baixos em relação à sua renda e esperar pagar as contas para ver o que sobra para guardar. Sacar a previdência antes da hora interfere no projeto. Sobre o investimento único, sim, pode ser um risco, porque a previdência não tem seguro. É preciso pesquisar instituições que tenham solidez e verificar se oferecem a possibilidade de portabilidade, para transferir sem impactos caso a rentabilidade não esteja boa.
Jornal do Comércio - Você acha que as pessoas estão levando em consideração que estamos vivendo cada vez mais e podem viver até 30 anos depois de se aposentar? E como a inflação pode corroer a reserva?
Severo - Não costumam levar em consideração. A expectativa de vida tem aumentado e o custo de vida também. Muita gente precisa voltar a trabalhar ou depender de doações de familiares. Para a inflação não corroer o patrimônio, o principal é que a pessoa consiga guardar sempre e tentar guardar mais conforme também aumenta a sua renda. Depois da aposentadoria a tendência é gastar mais com passeios e também os medicamentos ficam mais caros.