Porto Alegre,



O que você está achando do novo layout do JC?
Faça cadastro no site do JC para comentar.
Não é necessário ser assinante
Perfil do assinante
Prezado(a) assinante, ajude-nos a manter seus dados cadastrais atualizados. Leva poucos minutos.
Corrigir texto
Se você encontrou algum erro nesta notícia, por favor preencha o formulário abaixo e clique em enviar. Este formulário destina-se somente à comunicação de erros.
Entre com seus dados e boa leitura!
Ao utilizar nossos serviços, você aceita a política de monitoramento de cookies. Para mais informações, consulte nossa Política de privacidade.
Publicada em 24 de Setembro de 2026 às 12:24
Modernização tributária e IA são os grandes desafios para 2027
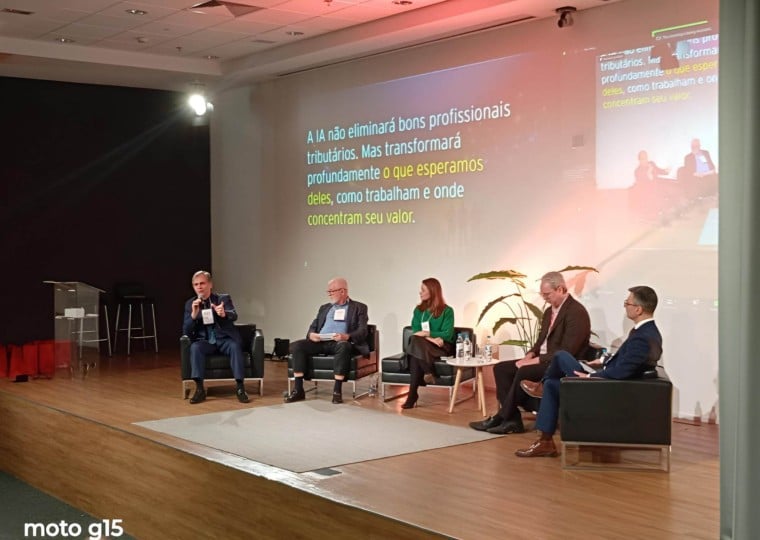
Encontro do Instituto de Gestão Empresarial de Tributos (IGET) reuniu representantes da Receita Federal, do Comitê Gestor do IBS, empresas e especialistas para discutir os efeitos da transformação digital sobre a gestão tributária
OSNI MACHADO/JC
A reforma tributária do consumo não representa apenas uma mudança na legislação. A implantação do novo modelo depende diretamente da capacidade tecnológica das administrações tributárias e das empresas, ao mesmo tempo em que a Inteligência Artificial (IA) amplia a automação de tarefas e desloca o profissional de tributos para funções de análise, estratégia e governança. Essa foi uma das principais conclusões do 16º encontro do Instituto de Gestão Empresarial de Tributos (IGET), realizado nesta quinta-feira (24), em Porto Alegre, que reuniu representantes da Receita Federal, do Comitê Gestor do IBS, empresas e especialistas para discutir os efeitos da transformação digital sobre a gestão tributária.
Para Marcos Flores, auditor fiscal da Receita Federal do Brasil e gerente do Projeto de Implementação da Reforma Tributária do Consumo na Receita Federal, a própria estrutura tecnológica disponível atualmente é uma das condições que tornam possível a implantação do novo sistema. Segundo ele, a legislação continua sendo a base da tributação, mas sua aplicação passa a ocorrer diretamente nos sistemas. Por isso, as empresas precisam compreender a direção adotada pelas administrações tributárias e preparar seus próprios ambientes tecnológicos para essa mudança.
A avaliação foi reforçada por Ricardo Neves Pereira, subsecretário da Receita Estadual do Rio Grande do Sul e diretor de Tecnologia da Informação do Comitê Gestor do IBS (CGIBS). Para ele, não se trata apenas de modernizar o modelo baseado em ICMS e ISS, mas de construir um novo sistema tributário, com conceitos e mecanismos que exigirão uma infraestrutura tecnológica de grande escala. Entre os exemplos está o split payment, que deverá conectar mais de 100 instituições financeiras a uma plataforma pública nacional para permitir a apuração e a compensação de créditos em praticamente tempo real.
Pereira destacou ainda a dimensão do sistema de dados que está sendo construído para dar suporte à reforma. O subsecretário explicou que o volume de transações processadas será muito grande, reunindo informações provenientes de diferentes documentos fiscais, como notas fiscais eletrônicas, documentos de serviços, conhecimentos de transporte e contas de energia. A proposta é concentrar essas informações para viabilizar uma apuração assistida e mais automatizada.
Nesse cenário, a mudança alcança diretamente a rotina das empresas. Para Heron Charnéski, presidente do IGET, a entidade organizadora do encontro, reforma tributária e tecnologia estão entre as principais preocupações das companhias para 2027, juntamente com a expansão da inteligência artificial e das transformações digitais que já afetam executivos e conselhos de administração. A avaliação do IGET é de que os impactos não ficam restritos às áreas fiscal e tecnológica, alcançando a própria organização das empresas e suas decisões de gestão.
No debate sobre IA, os participantes convergiram em um ponto: a tecnologia tende a assumir parte crescente das atividades repetitivas, mas não elimina a necessidade de profissionais capazes de interpretar informações, avaliar riscos e tomar decisões. Waine Peron, sócio da Consultoria Tributária na EY Brasil, afirmou que agentes inteligentes já permitem automatizar tarefas como o acompanhamento de alterações legislativas, a identificação de impactos e a organização das informações para posterior revisão humana.
Para Priscila Valim, head de Tax e diretora do IGET, um dos obstáculos para a adoção mais ampla da inteligência artificial está antes mesmo da ferramenta: na qualidade e na padronização dos dados utilizados pelas empresas. Informações que chegam desestruturadas dos sistemas de gestão dificultam a automação e reduzem o potencial das soluções tecnológicas. Na avaliação da executiva, a IA pode liberar os profissionais de tributos de atividades de digitação e elaboração de planilhas para que assumam funções mais estratégicas.
A adoção da tecnologia, entretanto, acrescenta responsabilidades de governança. Roberto Decourt, professor de finanças e integrante do Conselho Fiscal da Lojas Renner, destacou que a responsabilidade pela gestão de riscos e pela integridade da companhia permanece com o Conselho. Como a IA não possui responsabilidade jurídica, é necessário estabelecer quem responde por uma decisão apoiada pela ferramenta e garantir rastreabilidade sobre a forma como aquela recomendação foi construída.
Na Receita Federal, o avanço tecnológico também é acompanhado por mecanismos de controle. Marcos Flores explicou que a administração tributária passou de processos baseados em papel para ambientes digitais e, agora, avança em direção a um modelo de Compliance by Design e Tax Just Happens. Parte relevante da conformidade é incorporada aos próprios processos e sistemas. A Receita já utiliza Big Data e Machine Learning em análises preditivas e, no uso da IA, mantém como premissas o sigilo fiscal e a supervisão humana.
Essa transformação também depende de aproximação entre Fisco e empresas. Marcos Flores citou a participação de companhias em projetos-piloto, apresentações, transmissões e ações de capacitação desenvolvidas em conjunto com o Conselho Federal de Contabilidade. O objetivo, segundo ele, é ampliar o diálogo para que as empresas saibam quais mudanças precisam realizar e como se preparar para a nova etapa da administração tributária.
A avaliação predominante no encontro é de que a adaptação à reforma tributária não poderá ser tratada como uma tarefa exclusivamente jurídica ou contábil. A mudança deverá alcançar sistemas, dados, processos e controles internos. Na prática, a tecnologia deixa de ser apenas uma ferramenta de apoio à área tributária e passa a integrar a própria arquitetura de funcionamento do novo modelo.
Nesse processo, o conceito de Compliance by Design apresentado pelo subsecretário da Receita Estadual aponta para uma mudança de lógica: em vez de concentrar a conformidade em procedimentos posteriores à operação, o objetivo é incorporar regras e controles aos sistemas desde a origem. A expectativa apresentada é que até 95% das empresas possam chegar a um modelo no qual grande parte da apuração seja automatizada e reste ao contribuinte a confirmação dos saldos e das operações.
O cronograma tecnológico também mostra que a transformação será gradual. Segundo Pereira, em 1º de janeiro de 2027 já estarão disponíveis guias para arrecadação de CBS e IBS e sistemas de apuração assistida. A previsão apresentada para o split payment totalmente automatizado é outubro de 2027.
Para as empresas, portanto, o desafio colocado pelos participantes do encontro não se resume a acompanhar novas normas. A preparação envolve revisar a qualidade dos dados, adequar sistemas, estabelecer controles, definir responsabilidades e capacitar profissionais. A reforma tributária, nesse sentido, aproxima definitivamente a gestão tributária da tecnologia e transforma a capacidade de interpretar dados e utilizar ferramentas digitais em parte relevante da rotina empresarial.
A conclusão apresentada no encontro é que a eficiência esperada do novo sistema dependerá justamente dessa integração. Para Flores, a modernização tecnológica pode tornar mais eficiente não apenas a administração tributária, mas também o processo tributário das empresas e o próprio funcionamento dos negócios.
O segundo painel da programação, intitulado “Reforma tributária e contratos de longo prazo”, reuniu Joaquim Rizzi, gerente tributário das Lojas Renner; Mara Terres, gerente fiscal e tributária do Grupo Panvel; Gustavo Polese, diretor jurídico tributário da Randoncorp; e Mariana Porto Koch, diretora da Fundação Escola Superior de Direito Tributário (FESDT). A moderação foi de Ana Paula Olinto Yurgel, Head de Tax da Yara Brasil.
A discussão abordou os efeitos da transição para o IBS e a CBS sobre contratos firmados antes da reforma tributária, com atenção aos riscos tributários existentes, aos mecanismos jurídicos para enfrentar eventuais desequilíbrios econômico-financeiros, às cláusulas de reajuste e reequilíbrio, ao repasse da carga tributária e às estratégias de formação de preços durante o período de transição.
A substituição gradual dos tributos atuais pelo IBS e pela CBS, acompanhada da redução progressiva de benefícios fiscais, pode produzir efeitos sobre custos, margens e distribuição de riscos entre as partes em contratos plurianuais. Nesse contexto, a adequação dos contratos passa a integrar o processo de preparação das empresas para o novo sistema tributário.
Após o segundo painel, o encerramento da 16ª Reunião do IGET contou com a participação de André Pacheco, diretor tributário das Lojas Renner.
A programação do encontro reforçou, assim, a relação entre as diferentes frentes de preparação empresarial para a reforma tributária. De um lado, a transformação tecnológica exige sistemas, dados estruturados, automação e governança. De outro, a transição para o IBS e a CBS coloca contratos, preços, custos e distribuição de riscos entre os pontos que precisam ser analisados pelas empresas durante a implantação do novo modelo.