Porto Alegre,



O que você está achando do novo layout do JC?
Faça cadastro no site do JC para comentar.
Não é necessário ser assinante
Perfil do assinante
Prezado(a) assinante, ajude-nos a manter seus dados cadastrais atualizados. Leva poucos minutos.
Corrigir texto
Se você encontrou algum erro nesta notícia, por favor preencha o formulário abaixo e clique em enviar. Este formulário destina-se somente à comunicação de erros.
Entre com seus dados e boa leitura!
Ao utilizar nossos serviços, você aceita a política de monitoramento de cookies. Para mais informações, consulte nossa Política de privacidade.
Publicada em 16 de Setembro de 2026 às 00:05
Reforma preserva imunidade das exportações e exige atenção aos créditos
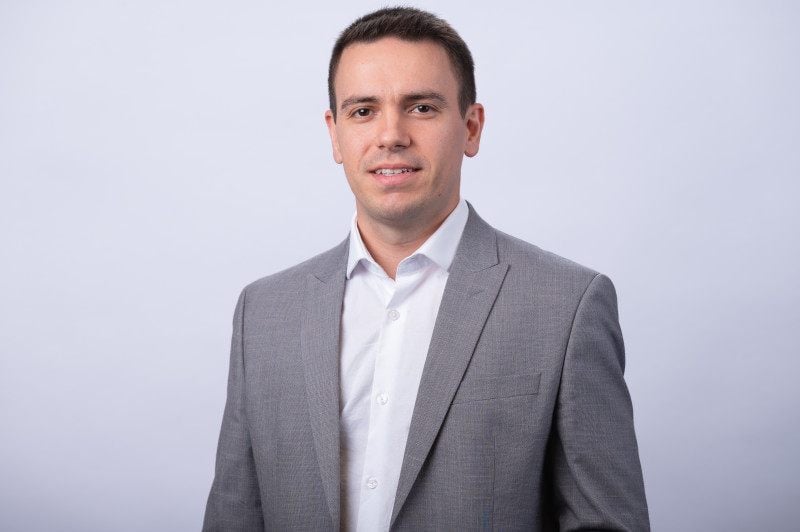
Advogado tributarista coloca a gestão dos créditos tributários entre os principais pontos de atenção
/FABIANO PANIZZI/DIVULGAÇÃO/JC
A reforma tributária mantém a imunidade das exportações e preserva o direito de o exportador apropriar e utilizar os créditos relativos às aquisições feitas ao longo da cadeia. Ao mesmo tempo, a nova sistemática estabelece regras específicas para a exportação indireta, realizada por meio de comerciais exportadoras e tradings, com possibilidade de suspensão do IBS e da CBS, desde que sejam atendidas as condições previstas na legislação.
De acordo com o advogado tributarista Lucas Tavares dos Santos, sócio da CMT Advogados, os principais pontos de atenção estão na gestão dos créditos tributários, na escolha de fornecedores e nos impactos sobre o fluxo de caixa e a competitividade. Nas operações de exportação indireta, também é necessário observar os requisitos para a suspensão do IBS e da CBS e o prazo de 180 dias para comprovação da exportação. O descumprimento desse prazo pode resultar na exigência dos tributos e dos respectivos acréscimos legais.