Porto Alegre,



O que você está achando do novo layout do JC?
Faça cadastro no site do JC para comentar.
Não é necessário ser assinante
Perfil do assinante
Prezado(a) assinante, ajude-nos a manter seus dados cadastrais atualizados. Leva poucos minutos.
Corrigir texto
Se você encontrou algum erro nesta notícia, por favor preencha o formulário abaixo e clique em enviar. Este formulário destina-se somente à comunicação de erros.
Entre com seus dados e boa leitura!
Ao utilizar nossos serviços, você aceita a política de monitoramento de cookies. Para mais informações, consulte nossa Política de privacidade.
Publicada em 16 de Setembro de 2026 às 00:05
Reforma tributária: por que contabilidade, fiscal e compras precisarão trabalhar juntos
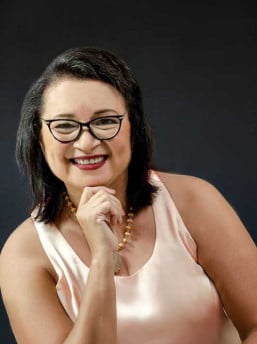
Liêda Amaral é professora, Tributarista e Coordenadora de cursos na BSSP Consulting
/Liêda Amaral/Arquivo Pessoal/JCProfessora, tributarista e coordenadora de cursos na BSSP Consulting
A reforma tributária sobre o consumo muda uma premissa importante da gestão empresarial: a tributação deixa de ser uma etapa predominantemente posterior à operação e passa a interferir na própria estrutura das decisões de negócio. Uma compra, a escolha de um fornecedor, a classificação de um item, a redação de um contrato ou a forma como uma nota fiscal é emitida podem produzir efeitos sobre créditos tributários, fluxo financeiro e conformidade. Nesse contexto, tratar a transição como responsabilidade exclusiva da área fiscal é inviável.
A própria implementação do novo modelo já demonstra essa mudança. Desde 1º de janeiro de 2026, as empresas passaram a ter novas obrigações relacionadas à emissão de documentos fiscais com informações de CBS e IBS e, em 3 de agosto, para os negócios do regime regular, tornou-se obrigatório o preenchimento dos campos relativos aos dois tributos nos respectivos documentos.
Já aqui não se trata apenas de alterar um campo na nota fiscal. Para que a informação seja gerada corretamente, é necessário que o cadastro do produto ou serviço esteja adequado, que a classificação fiscal corresponda à operação, que as regras tributárias estejam parametrizadas e que os dados recebidos de fornecedores sejam consistentes. A informação que chega ao fiscal, portanto, começa muito antes da apuração do tributo.
Esse encadeamento ganha relevância com a lógica de não cumulatividade prevista para o IBS e a CBS. Como se sabe, a recuperação de créditos será uma das características do novo sistema e os créditos serão vinculados às operações realizadas ao longo da cadeia. Nesse sentido, o economista e ex-secretário da Secretaria Extraordinária da reforma tributária, Bernard Appy, por sua vez, chamou atenção em pronunciamento recente para a necessidade das empresas considerarem os efeitos da reforma em contratos e negociá-los.
Uma das consequências práticas é que uma decisão de compras não pode mais ser avaliada apenas pelo preço negociado, prazo de entrega ou condição comercial. A organização também precisa compreender os efeitos tributários da operação, a documentação fornecida pelo parceiro e a possibilidade de aproveitamento dos créditos correspondentes; ao passo que o fornecedor passa a fazer parte de um ecossistema no qual a qualidade das informações fiscais pode interferir diretamente no resultado de seus clientes.
Essa lógica introduz um novo parâmetro de decisão: o custo líquido das compras. Como o IBS e a CBS serão recuperáveis pelo adquirente do regime regular, o valor relevante para a comparação entre propostas deixa de ser o preço bruto da nota e passa a ser o preço deduzido dos créditos efetivamente apropriáveis. Em termos práticos, um fornecedor com preço nominal mais alto, mas que transfira crédito integral, pode representar um custo líquido menor do que um fornecedor mais barato cujo regime, classificação fiscal ou documento fiscal limite o aproveitamento — situação típica na comparação com prestadores do Simples Nacional ou em operações sujeitas a regimes específicos. Essa leitura exige que a área de compras trabalhe com critérios de equivalência entre propostas, considere o efeito do prazo de apropriação do crédito sobre o caixa e trate a qualidade do documento fiscal do fornecedor como parte do custo, e não como uma questão meramente formal.
O mesmo vale para contratos. A definição de preços, responsabilidades tributárias, reajustes e condições de fornecimento precisa considerar um período de transição no qual diferentes tributos e regras coexistirão.
Nesse cenário, mais do que nunca, contabilidade, fiscal, jurídico, suprimentos e financeiro passam a depender mais diretamente de uma atuação integrada. O fiscal precisa traduzir a legislação em regras operacionais; a área de compras deve levar essas regras para a seleção e a negociação com fornecedores; o departamento jurídico terá a demanda de refletir a mudança nos contratos; a contabilidade precisa garantir o tratamento adequado das operações; e o financeiro necessita compreender os efeitos sobre créditos, pagamentos e fluxo de caixa.
A tecnologia é outra parte dessa integração. Isso significa que a adequação não termina na interpretação da legislação. Empresas precisam revisar cadastros, integrações, regras fiscais, documentos, fluxos de aprovação e responsabilidades em seus sistemas. Também precisam testar se a informação produzida em uma ponta da operação chega corretamente às demais áreas e as tecnologias responsáveis pela apuração.
Ao mesmo tempo, a reforma tributária cria uma oportunidade para que o mercado reveja uma fragmentação que durante muito tempo fez com que decisões comerciais, operacionais e tributárias fossem tratadas separadamente. O novo modelo aproxima essas dimensões porque o efeito fiscal passa a depender ainda mais da qualidade da informação produzida ao longo da cadeia.
Pois, nesse novo ambiente, a eficiência é, em última instância, o resultado de uma atuação integrada e estratégica.