OLÁ, ASSINE O JC E TENHA ACESSO LIVRE A TODAS AS NOTÍCIAS DO JORNAL.
Entre com seus dados
e boa leitura!
Digite seu E-MAIL, CPF ou CNPJ e você receberá o passo a passo para refazer sua senha através do e-mail cadastrado:
 Facebook
 Google
 Twitter
SISTEMA FINANCEIRO
- Publicada em 15 de Janeiro de 2015 às 00:00Gonzaga garante R$ 2 bilhões em depósitos judiciais
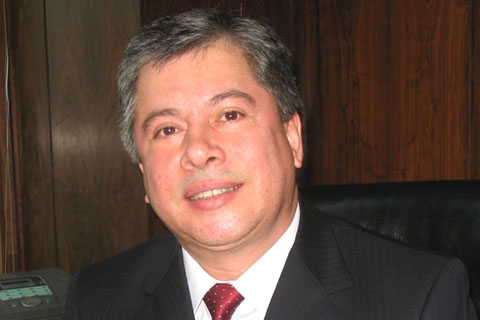
CLAUDIO FACHEL/ARQUIVO/JC
Jornal do Comércio
O novo presidente do Banrisul, Luiz Gonzaga Veras Mota, assume a gestão do banco em meio a um turbilhão de informações gerado pela atual situação financeira do Estado. Enquanto a nova equipe econômica do Rio Grande do Sul, encabeçada pelo secretário da Fazenda, Giovane Feltes, ainda fecha os números reais - que a cada dia ampliam as projeções de déficit orçamentário e diminuem as expectativas de novos espaços fiscais - um recurso bastante utilizado para tapar o rombo nas contas públicas, os chamados depósitos judiciais, emergem como uma possível solução imediata. Os recursos disponíveis no Caixa Único tendem a ser utilizados para sanar, principalmente, aquelas despesas que não contam com cobertura financeira.
Quer continuar lendo este e outros conteúdos sérios e de credibilidade?
Assine o JC Digital com desconto!
Assine o JC Digital com desconto!
- Personalize sua capa com os assuntos de seu interesse
- Acesso ilimitado aos conteúdos do site
- Acesso ao Aplicativo e versão para folhear on-line
- Conteúdos exclusivos e especializados em economia e negócios
- Cancelamento on-line e a qualquer momento
O novo presidente do Banrisul, Luiz Gonzaga Veras Mota, assume a gestão do banco em meio a um turbilhão de informações gerado pela atual situação financeira do Estado. Enquanto a nova equipe econômica do Rio Grande do Sul, encabeçada pelo secretário da Fazenda, Giovane Feltes, ainda fecha os números reais - que a cada dia ampliam as projeções de déficit orçamentário e diminuem as expectativas de novos espaços fiscais - um recurso bastante utilizado para tapar o rombo nas contas públicas, os chamados depósitos judiciais, emergem como uma possível solução imediata. Os recursos disponíveis no Caixa Único tendem a ser utilizados para sanar, principalmente, aquelas despesas que não contam com cobertura financeira.
Estimativas recentes apontam que em quatro anos de mandato, a gestão de Tarso Genro, teria lançado mão de R$ 7,7 bilhões dos depósitos. No entanto, Gonzaga garante que o fundo, cuja a gestão está a encargo do banco, conta atualmente com mais de R$ 2 bilhões em caixa. O novo presidente não revela se os valores permitirão novos saques em curto prazo, mas afirma que o montante é suficiente para arcar com os pagamentos já destinados aos precatórios do Estado. Além disso, o valor representa uma liquidez considerada “acima da necessária” para o fundo – o que pode servir de alento, caso haja a disponibilidade para novos saques.
Gonzaga, que é funcionário de carreira da instituição há mais de 33 anos, projeta os primeiros passos da nova gestão. No horizonte próximo está a aprovação de uma parceria com a Icatú Seguros, e a necessidade de ampliar os atuais níveis de capital próprio.
Jornal do Comércio – Uma boa parte da nova equipe econômica do Estado ainda alega que não teve acessos aos valores disponíveis em depósitos judiciais, tendo em vista a estimativa de que foram utilizados mais de R$ 7 bilhões destes recursos nos últimos quatro anos?
Gonzaga - Neste aspecto, existem duas lei estaduais, uma delas diz que o Estado está autorizado a fazer esses saques. O Banrisul é simplesmente um gestor de um fundo. Uma parcela destes ativos pode ser sacada, como foi feito, e os outros recursos estão no fundo. O que posso dizer é que o fundo tem dinheiro em caixa para dar liquidez ao fundo, tranquilamente, cumprimos o nosso papel de gestor, assim como tantos outros do nosso portfólio. É um produto que temos, como outro qualquer.
JC – Mas qual é o nível atual de recursos disponíveis?
Gonzaga – É um nível, hoje, superior a R$ 2 bilhões. É dinheiro que dá para pagar tranquilamente, sem a menor preocupação com esse assunto. Trata-se de uma liquidez acima do necessário.
JC – Como o senhor avalia que está o momento atual da instituição e quais as prioridades da gestão?
Gonzaga – Em primeiro lugar, é preciso destacar a qualificação e o perfil técnico de toda a equipe nomeada. Sou economista do banco há 33 anos e acho que tenho alguma experiência adquirida ao longo do tempo. O que pretendemos é dar continuidade a diversos aspectos da gestão anterior. Não só desta gestão, mas de muitas outras. Considero que os resultados do banco tiveram uma verdadeira guinada nos últimos 15 anos. Desde 2000, a história tem sido de glória e de sucesso, principalmente, no que diz respeito ao posicionamento do banco como empresa de fomento do Rio Grande do Sul. Queremos continuar assim.
JC – O ex-presidente, Túlio Zamin considerava 2015 como o ano da virada para a maior eficiência da instituição, após uma série de ajustes aplicados, principalmente, no início de 2014, casa da Vero e da parceria com a Icatú Seguros. No entanto, sempre que o banco tenta demarcar posicionamentos mais agressivos no mercado, há uma espécie de politização dos debates. Isso acaba engessando novas ações?
Gonzaga – Não acho que seja uma politização. Muitas vezes, são pedidos de esclarecimento. É preciso que seja assim pois o banco tem de demonstrar transparência. Isso é natural e até positivo. No entanto, em 2014, ajustamos o plano de benefícios dos funcionários. Isso está selado. Era necessário corrigir a rota para definir um plano. Também implantamos um plano de aposentadorias com incentivos com muito sucesso. Trata-se de despesas não recorrentes que caso não fossem cridas poderíamos ter gerado um resultado maior. Mas foi algo pontual do primeiro semestre e não irá interferir mais nos resultados futuros. É evidente que ainda há a possibilidade para novas aposentadorias. Há cerca de mil funcionários enquadrados dentro do tempo de prestação de serviços. Ainda assim, quando o Banrisul optou por estruturar o seu braço de negócios em crédito consignado, acabou gerando um excelente negócio. Estamos inseridos em um nível de competitividade com os grandes bancos do País. Optamos por uma promotora de vendas de crédito consignado. Por outro lado, os demais se associaram a outros bancos de nicho para fazer o mesmo crédito consignado em um mercado livre, em que o próprio vendedor vai na casa da pessoa oferecer o crédito, diferente do que ocorre nas operações de balcão. Quanto a parceria com a Icatú Seguros, ao longo do tempo, perceberemos que estará na vitrine como o maior ou um dos mais importantes negócios já elaborados pelo banco.
JC - É algo inspirado em modelos como o BB Seguridades e que criou um mercado ainda carente de novas iniciativas?
Gonzaga – Sim, trata-se de uma holding para explorar os segmentos de previdência e vida, que, juntos, são excelentes operações. Há muito espaço para isso no mercado e, em última análise, é um braço de negócios lucrativo do ponto de vista da geração de receitas e não pode mais faltar no balcão de um banco de varejo. De certo modo, nós apenas capitalizamos algo em benefício do banco.
JC – Há alguma aprovação pendente para que a holding inicie as operações?
Gonzaga – já passou pelo Banco Central e está nos últimos encaminhamentos na Susepe Superintendência de Seguros Privados (Susep), mas é uma questão de pouco tempo. Isso porque a empresa já existia é passa apenas por uma reestruturação acionária.
JC – Há uma carência de pessoal que justifique a realização de concurso ainda 2015?
Gonzaga - Não poderia responder isso agora, pois não sei até que ponto o decreto do governo (que estabelece limites de gastos em um prazo de 180 dias) nos afeta. Precisamos aguardar. No entanto, as novas aberturas de agências programadas demandam mais mão de obra. Neste sentido será necessário a realização de um concurso, mas não saberia precisar ao certo. O Banrisul tem cerca de mil funcionários que podem se aposentar. Na medida em que isso for concretizado, haverá a necessidade de novas contratações. É algo expressivo, mas são profissionais treinados e que agregam valores e conhecimentos
JC – A sua gestão será marcada pelo início da vigência das novas regras do acordo de Basileia. Existe um aspecto que se refere a composição de capital próprio e que demandaria um nível de capitalização que outros bancos de varejo tendem a obter via mercado de capitais. O Banrisul já estrutura algo neste sentido?
Gonzaga – Na gestão do presidente Túlio Zamin, essa adequação já foi encaminhada. Hoje temos um índice de Basiléia em 18%. Por isso, somos um dos bancos que contam com os maiores espaços de crescimento de ativos de crédito. Antes de ser presidente, atuava como diretor-superintendente do banco. E, em 2012, realizamos uma operação internacional de capital Nível 2 e captamos US$ 775 milhões. Portanto, estamos adequados. A Basiléia continuará igual em 2015 e, em 2016, é que entrará em vigor um índice de 10% dos quase 11% atualmente. Isso exigirá uma ampliação de capital. No entanto, o banco trata deste assunto mensalmente, sempre no sentido de projetar o futuro. Até porque o Banco Central havia exigido mais capital, mas voltou atrás no final de 2014 e passou a exigir uma Basiléia de 50% para os créditos consignados do tesouro nacional. Por se tratar de um ativo de qualidade excepcional e uma liquidez dada pelo devedor, que é o consignado do INSS. Ou seja, a União está garantido este ativo, que é utilizado para as aposentadorias. Por isso, de um modo geral, todo o mercado passou a contar com mais um degrau de folga na Basiléia. A rentabilidade até pode diminuir, mas não há imediatismo para novas captações. É preciso olhar as oportunidades de mercado. Em 2015 a economia estará retraída, em, 2016, este assunto entra no nosso radar e vamos avaliar se entraremos no mercado. Isso também, depende de fatores econômicos e do apetite dos investidores por ativos bancários. Mas estamos em uma situação muito confortável.